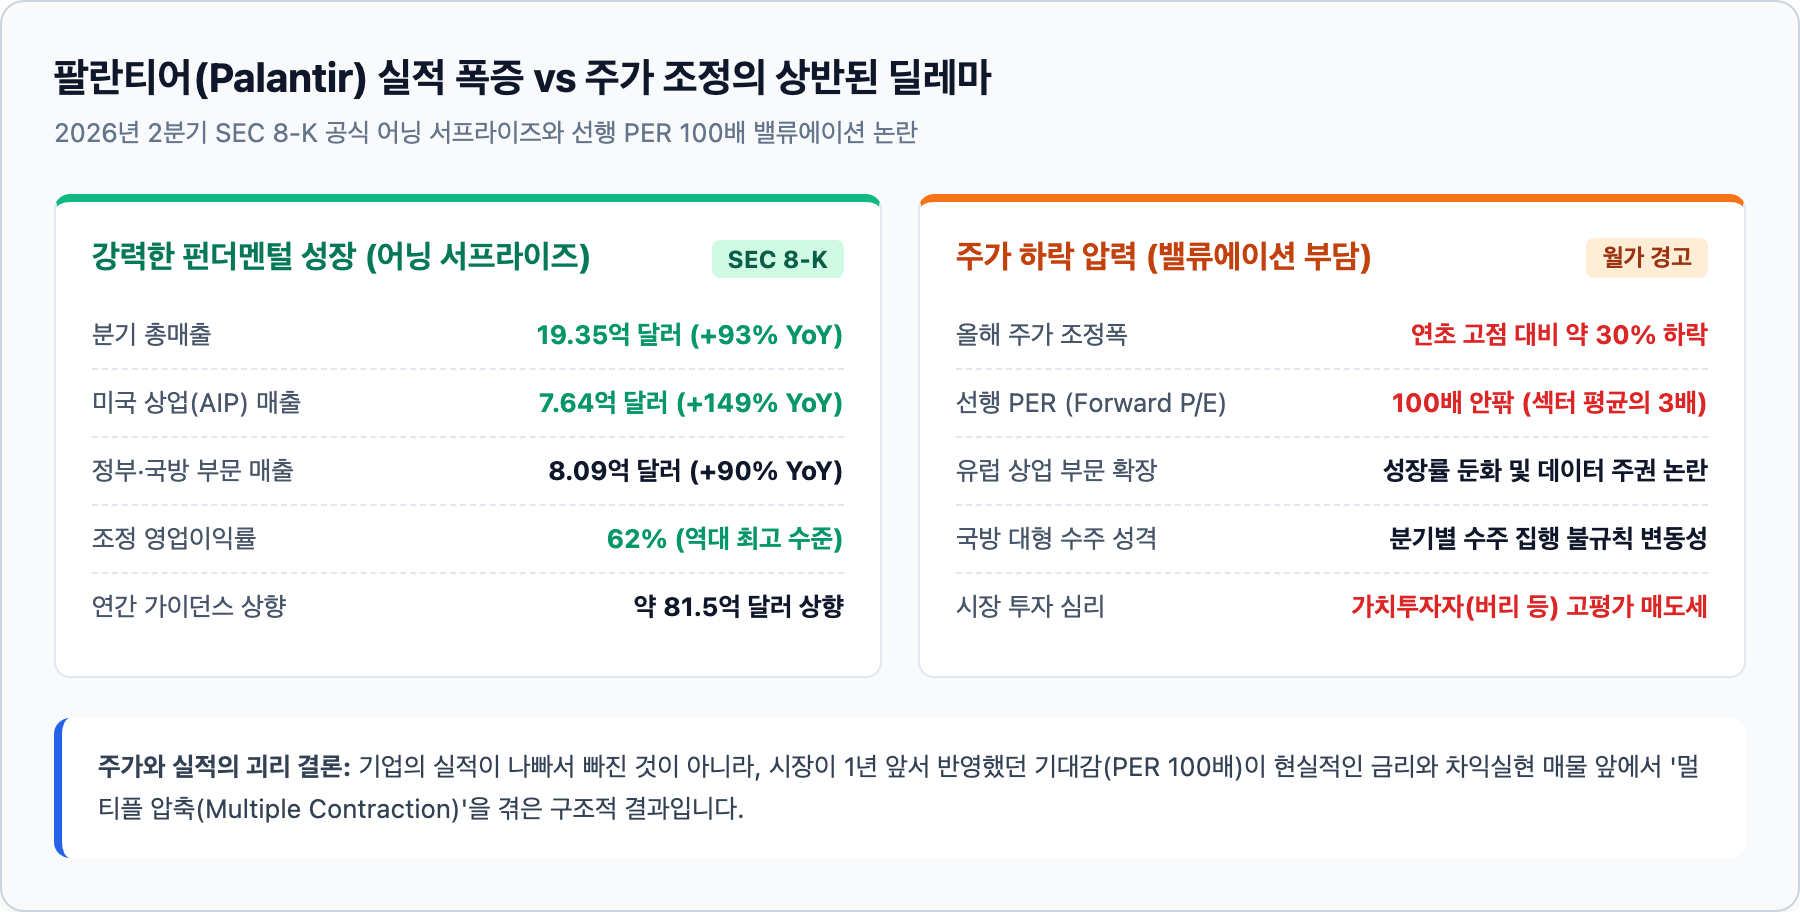
팔란티어 주가는 2026년 2분기 매출이 전년 동기 대비 93%나 폭증했음에도 불구하고 선행 PER 100배에 달하는 극단적인 밸류에이션 부담과 차익실현 매물로 인해 연초 고점 대비 약 30% 하락 조정을 겪었습니다.
미국 증권거래위원회(SEC)에 제출된 2026 회계연도 2분기 공식 실적 보고서(Form 8-K)에 따르면, 팔란티어 테크놀로지스(Palantir Technologies)는 미국 상업 부문 매출이 149% 폭발하는 경이로운 어닝 서프라이즈를 기록했습니다. 그러나 뉴욕증권거래소(NYSE)에서 팔란티어 주가는 실적 발표 이후 오히려 하락세를 나타내며 투자자들에게 큰 혼란을 안겼습니다. 숫자로 증명된 폭발적 성장세와 반대로 움직인 주가 이면의 밸류에이션 논란과 구조적 한계를 냉정하게 해부합니다.
팔란티어 비즈니스 및 기술 해부 시리즈 · 1편 온톨로지와 엔터프라이즈 데이터 OS · 2편 매출 93% 폭증에도 주가가 빠진 이유와 밸류에이션 논란 · 3편 (예정) 마븐 4.8억 달러 계약과 국방 AI 생태계
한 줄 답: 뛰어난 실적보다 시장의 주가 눈높이가 훨씬 앞서 달렸던 '멀티플 압축' 현상
팔란티어의 주가 조정은 회사의 비즈니스 펀더멘털이 훼손되어서가 아니라, 주가가 실적의 성장 속도보다 1~2년 먼저 초과 급등했던 거품을 덜어내는 '멀티플 압축(Multiple Contraction)' 과정입니다. 아무리 매출이 2배 가까이 늘어나더라도 주가에 이미 3~4년 치 미래 성장이 한꺼번에 선반영되어 있다면 작은 변수 하나에도 주가는 차익 매물에 짓눌리게 됩니다.
월가의 기관 투자자들은 팔란티어의 뛰어난 기술력 자체는 인정하면서도, 소프트웨어 섹터 평균을 3배 이상 상회하는 선행 주가수익비율(PER) 100배 수준의 주가 수준에서는 추가 매수를 주저하고 있습니다.
2026년 2분기 실적 분해: 숫자는 왜 역대급이었는가?
팔란티어가 공시한 2026년 2분기 세부 실적 지표를 뜯어보면 일반적인 소프트웨어 기업의 성장 궤적을 아득히 뛰어넘는 놀라운 수치들이 확인됩니다. 특히 기업용 AI 플랫폼인 AIP(Artificial Intelligence Platform)의 시장 침투 속도가 가속화되었습니다.
1. 미국 상업 부문(AIP)의 149% 폭발적 성장
미국 민간 기업을 대상으로 하는 상업 부문 매출은 7억 6,400만 달러로 전년 동기 대비 149% 급증했습니다. 고객사들이 며칠 만에 사내 온톨로지 위에 AI 워크플로우를 구현하는 'AIP 부트캠프' 프로그램이 폭발적인 신규 계약과 기존 고객의 업셀링(Upselling)으로 직결된 결과입니다.
2. 정부·방산 부문 90% 성장 및 62% 조정 영업이익률
미 국방부 및 동맹국 군사 기관을 대상으로 하는 정부 부문 매출 역시 8억 900만 달러를 기록하며 90% 늘어났습니다. 무엇보다 매출에서 원가와 판관비를 제외한 조정 영업이익률이 62%에 달해 소프트웨어 업계 역사상 가장 압도적인 수익성을 증명했습니다. 연간 총매출 가이던스 또한 약 81억 5,000만 달러 수준으로 대폭 상향되었습니다.
3. 잉여현금흐름(FCF) 5억 6,000만 달러와 무부채 재무구조
팔란티어의 재무 건전성은 단순한 장부상 영업이익에 그치지 않습니다. 2분기 잉여현금흐름(Free Cash Flow)은 5억 6,000만 달러에 달했으며, 장기 차입금이 사실상 없는 무부채에 가까운 클린 대차대조표를 유지하고 있습니다. 보유 현금 및 단기 금융자산만 약 40억 달러를 상회하여 고금리 환경에서도 외부 자금 차입 없이 자사주 매입과 차세대 AI R&D 투자를 독자 추진할 수 있는 막강한 체력을 갖췄습니다.
2025 vs 2026 2분기 주요 재무 성과 정밀 비교표
회사의 체질이 얼마나 급격하게 개선되었는지는 전년도 동일 분기와의 직접 비교를 통해 더욱 분명하게 드러납니다.
| 재무 지표 구분 | 2025년 2분기 실적 | 2026년 2분기 실적 (공식 8-K) | 전년 동기 대비 증감률(YoY) |
|---|---|---|---|
| 분기 총매출 | 10억 200만 달러 | 19억 3,500만 달러 | +93.1% (약 2배 폭증) |
| 미국 상업(AIP) 매출 | 3억 700만 달러 | 7억 6,400만 달러 | +148.9% (초고속 성장) |
| 정부·국방 부문 매출 | 4억 2,600만 달러 | 8억 900만 달러 | +89.9% |
| 조정 영업이익률 | 38.0% | 62.0% | +24.0%p (수익성 극대화) |
| 고객사 수 (Customer Count) | 595개사 | 1,080개사 이상 | +81.5% |
| Rule of 40 달성치 | 68% | 155% 달성 | SaaS 업계 최상위권 유지 |
출처: 미국 증권거래위원회(SEC) Form 8-K 팔란티어 공식 실적 공시 (2026-08/10)

매출 93% 성장에도 주가가 약 30% 빠진 3대 구조적 이유
완벽에 가까운 분기 성적표에도 불구하고 주가가 연초 고점 대비 약 27~35%가량 빠진 원인은 월가의 냉정한 밸류에이션 계산법에 있습니다.
1. 선행 PER 100배라는 극단적인 프리미엄의 무게
인공지능 칩 대장주인 엔비디아의 선행 PER이 30~35배 안팎이고 마이크로소프트가 30배 초반인 데 반해, 팔란티어의 선행 PER은 주가 조정 이후에도 여전히 90~100배 수준에 머물러 있습니다. 이는 시장이 팔란티어에 대해 향후 수년간 매 분기마다 시장 예상치를 20% 이상 초과 달성해야 한다는 극단적으로 완벽한 시나리오를 요구하고 있음을 뜻합니다. 조금이라도 성장 둔화 조짐이 보이면 주가는 급격한 차익 실현에 노출됩니다.
2. 마이클 버리를 비롯한 헤지펀드의 공매도 경고
영화 빅쇼트의 실제 주인공인 마이클 버리(Michael Burry)를 비롯한 월가의 유명 가치투자자들은 팔란티어의 내부자 주식 매도와 지나치게 부풀려진 주가매출비율(PSR 40배 상회)을 정조준했습니다. 실적이 꺾여서가 아니라 역사상 어떤 소프트웨어 기업도 PSR 40배 이상의 밸류에이션을 장기적으로 유지한 전례가 없다는 통계적 경고가 기관들의 매수세를 얼어붙게 만들었습니다.
3. 미국 외 글로벌(유럽) 시장의 상대적 둔화와 규제 장벽
미국 상업 부문이 149% 폭증한 것과 대조적으로, 유럽과 아시아 등 비미국 시장의 매출 성장률은 30%대에 그쳤습니다. 특히 프랑스, 독일 등 유럽 주요국에서 미국산 군사·데이터 소프트웨어에 대한 '디지털 주권(Sovereignty)' 규제를 강화하고 자국 솔루션 우선주의를 채택하면서, 글로벌 확장 속도가 미국 내 속도를 따라가지 못하고 있다는 점이 장기 성장성의 병목으로 지적되었습니다.
헷갈리는 테크 주식 재무 용어 정리
- 선행 PER (Forward P/E): 현재 주가를 향후 12개월간 회사가 벌어들일 것으로 예상되는 주당순이익(EPS) 추정치로 나눈 지표로, 미래 성장 기대감이 얼마나 반영되었는지를 측정.
- 멀티플 압축 (Multiple Contraction): 기업의 이익이나 매출은 증가하거나 유지되는데 시장 참여자들의 위험 회피 심리로 인해 주가 배수(PER, PSR)가 낮아지며 주가가 하락하는 현상.
- Rule of 40: 서비스형 소프트웨어(SaaS) 기업의 건전성을 평가할 때 '매출 성장률 + 영업이익률'의 합이 40%를 넘으면 우량 기업으로 평가하는 척도 (팔란티어는 155% 기록).
- 잉여현금흐름 (FCF, Free Cash Flow): 기업이 사업 활동을 통해 벌어들인 돈에서 설비투자 등을 제하고 순수하게 손에 쥐게 되는 실제 현금 잔고.
다음 3분기 실적 발표에서 반드시 점검할 3대 체크리스트
| 점검 항목 | 세부 확인 지표 | 주가 방향성에 미칠 영향 |
|---|---|---|
| 미국 상업 AIP 유지력 | 미국 상업 고객 증가율 및 분기 성장률 +100% 지속 여부 | 성장률 둔화 시 밸류에이션 추가 하락 압력 발생 가능 |
| 유럽 데이터 규제 돌파 | 유럽 대형 제조사 및 정부기관과의 신규 수주 건수 | 미국 일변도 매출 편중 우려를 해소할 핵심 열쇠 |
| 영업이익률 60% 안착 | 조정 영업이익률의 지속성과 순현금 유입액 규모 | 단순 매출 확대를 넘어선 독점적 현금 창출력 입증 |
자주 묻는 질문 (FAQ)
Q1. 실적이 이렇게 좋은데 지금 주가는 저평가 상태인가요?
연초 고점 대비 30%가량 빠졌음에도 불구하고 선행 PER이 100배 안팎이라는 점은 전통적인 가치평가 기준으로 결코 '저평가' 영역으로 보기 어렵습니다. 시장은 여전히 팔란티어에 기업용 AI 운영체제라는 독보적인 미래 독점 프리미엄을 상당 부분 부여하고 있습니다.
Q2. 알렉스 카프 CEO가 주식을 대량 매도했다는 뉴스는 사실인가요?
카프 CEO의 주식 매도는 과거 10여 년 전 부여받은 스톡옵션의 만기가 도래함에 따라 발생한 세금 납부용 사전 계획 매도(Rule 10b5-1 플랜)가 대부분이었습니다. 그러나 매도 물량의 절대적인 규모가 크다 보니 단기적으로 시장의 투자 심리를 위축시키는 요인으로 작용했습니다.
Q3. S&P 500 지수 편입 효과는 이미 주가에 다 반영되었나요?
지수 편입 직전 패시브 인덱스 펀드들의 기계적 매수세로 인해 주가가 단기 과열되었던 부분이 편입 이후 차익 실현 매물로 전환되며 이번 가격 조정의 한 원인이 되었습니다. 중장기적으로는 기관 보유 비중이 높아져 주가의 기초 체력은 강화된 상태입니다.
Q4. 개인 투자자는 이러한 밸류에이션 괴리를 어떻게 해석해야 할까요?
단기 주가 변동성에 일희일비하기보다는 회사의 근본적인 경쟁력인 '온톨로지 플랫폼'이 실제 기업 현장의 업무 프로세스를 얼마나 깊숙하게 대체하고 있는지, 그리고 미국 외 시장으로 확장될 수 있는지를 장기적인 관점에서 추적하는 접근이 합리적입니다.
Q5. 국내 기업(예: 통신사 및 제조 대기업)과의 AI 파트너십은 주가에 어떤 영향을 미치나요?
팔란티어는 국내 통신·IT 대기업과의 파트너십을 통해 아시아태평양 제조·방산 시장 침투를 꾀하고 있습니다. 다만 글로벌 전체 매출에서 아시아 시장이 차지하는 비중이 아직 한 자릿수에 머물러 있어, 단기적인 주가 반등의 촉매보다는 중장기적인 시장 다각화 관점에서 점진적인 기여를 할 것으로 분석됩니다.
함께 읽으면 좋은 테크·비즈니스 연관 글
- 단순한 챗봇과 코딩 프레임워크는 끝났다! 상시 가동형 AI 에이전트 OpenAI Dots와 Meta Muse의 충격적 실체
- 내 비밀번호와 코인이 털린다? 양자컴퓨터도 뚫지 못하는 양자내성암호(PQC)의 모든 것
- 대호김종서함 진수, 한국 해군 '이지스 6척 시대'가 온다
2026년 10월 14일 기준 미국 증권거래위원회(SEC) 공시 자료 및 팔란티어 IR 공식 발표를 바탕으로 작성되었습니다. 본 글은 정보 제공을 목적으로 하며 특정 증권의 매수 또는 매도를 권유하지 않습니다.
사진 출처 (위키미디어 공용): Alex Karp Davos 2026 Presidencia de la República del Ecuador, Public Domain · Sign of the New York Stock Exchange Billie Grace Ward, CC0
'기술산업·투자' 카테고리의 다른 글
| 팔란티어란? 온톨로지로 흩어진 데이터를 '운영체제'처럼 쓰는 회사의 정체 (0) | 2026.10.15 |
|---|---|
| 니어스랩 상장과 피지컬 AI: 코스닥 2,380억 입성 드론 기술 실체 (0) | 2026.10.14 |
| [ 미국주식 ] 제 2의 엔비디아될 바로 이 기업! 팔란티어에 대해 알아보자 (9) | 2025.08.15 |
| [ 미국주식 ] AI 수혜주? 바로 이기업이지 크레도테크놀로지 (3) | 2025.08.15 |
| [ 미국주식 ] CoreWeave 주가 15% 하락의 원인! 기회? 오히려 위기? (2) | 2025.08.15 |


댓글